Tienes trabajo, tienes ganas... y no tienes dónde vivir
Hipoteca normal, hipoteca joven o aval ICO: hacemos números con un piso real de Móstoles para ver cuál es la opción más rentable.
Alumnos de 1º de Marketing y Publicidad · 13 de octubre de 2026
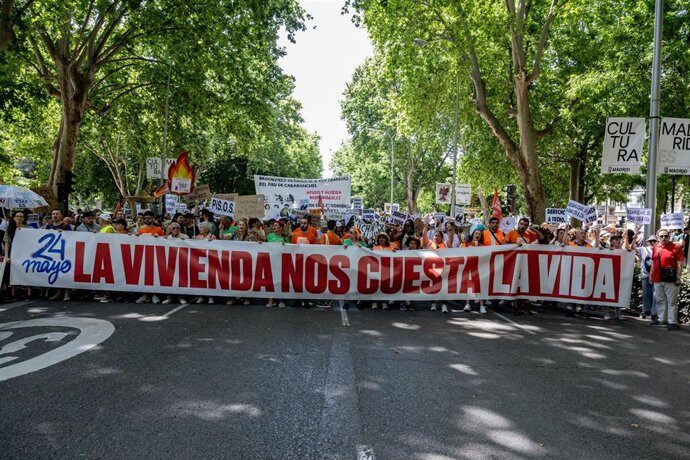
Cobras tu primer sueldo y piensas: “Por fin, ¡me independizo!”. Abres el portal de pisos, ves los precios y la ilusión dura tres minutos. Te suena, ¿verdad? Según datos de Opina 360 basados en los datos del CIS, el 50,2% de los jóvenes menores de 35 años ve la vivienda como su mayor preocupación personal.
Nosotros, como alumnos de Davante, con los conocimientos que estamos adquiriendo en Marketing y Publicidad, como por ejemplo el plan ICO, podemos ayudarte a ver cuál es la forma más rentable y compararla con la hipoteca joven que ofrecen los bancos.
Hagamos números con un ejemplo real
Un piso de unos 80 m² en Móstoles cuesta alrededor de 190.000 €, que es el precio mediano de un piso allí. Parece imposible, pero hoy hay más ayudas que nunca. Estas son las opciones:
1. La hipoteca normal
El banco te presta el 80% y tú pones el resto.
Ahorros necesarios: unos 57.000 € entre la entrada y los gastos.
Cuota: unos 640 € al mes.
El problema: llegar a esa cantidad ahorrada es casi imposible para un joven.
2. La hipoteca joven de un banco
Algunos bancos financian entre el 90% y el 95% a menores de cierta edad.
Ahorros necesarios: unos 28.500 €.
Cuota: unos 760 € al mes.
3. El aval ICO
No es dinero que te regale el Estado, sino una garantía: el Estado avala hasta el 20% de la hipoteca para que el banco pueda prestarte el 100% del piso. Se ha ampliado este año: en Madrid vale para ingresos de hasta 63.000 € brutos al año y se puede pedir hasta finales de 2027.
Ahorros necesarios: unos 19.000 € para los gastos de la compra.
Cuota: unos 800 € al mes.
Estas son las opciones que hemos encontrado. En tu caso, ¿cuál se adapta más a tu situación?